
Il sismabonus 2026 consente di detrarre dalle imposte una parte delle spese sostenute per mettere in sicurezza sismica un edificio esistente: quest’anno l’aliquota è del 50% per l’abitazione principale del proprietario e del 36% negli altri casi, su una spesa massima di 96.000 euro per unità immobiliare.
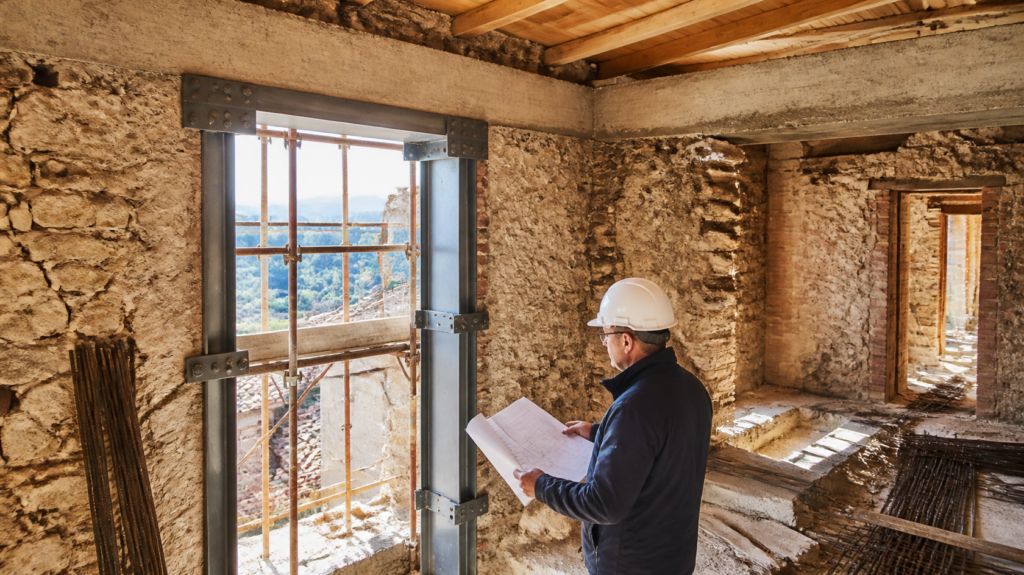
Interessa da vicino l’Abruzzo, dove gran parte del territorio ricade nelle zone sismiche 1, 2 e 3. Rispetto agli anni del Superbonus le regole sono più semplici: non c’è più l’aliquota maggiorata legata al salto di classe di rischio, non si può cedere il credito e la detrazione si recupera in dieci anni. Restano però gli adempimenti tecnici, e un errore nei tempi dell’asseverazione può costare l’intero beneficio.
In breve
Il sismabonus spetta per gli interventi antisismici su edifici esistenti situati nelle zone sismiche 1, 2 e 3, adibiti ad abitazione o ad attività produttive. Per le spese pagate nel 2026 la detrazione è del 50% se l’immobile è l’abitazione principale di chi ne è proprietario o titolare di un diritto reale, e del 36% negli altri casi, con un limite di 96.000 euro per unità immobiliare e una ripartizione in 10 quote annuali. Per le spese pagate nel 2027, salvo modifiche della Legge di bilancio, le aliquote scendono al 36% e al 30%. Serve un progetto strutturale con l’asseverazione della classe di rischio sismico (Allegato B del D.M. 58/2017), da depositare allo sportello unico entro l’inizio dei lavori, e a fine lavori le attestazioni del direttore dei lavori e del collaudatore.
Sismabonus 2026: aliquote e limite di spesa
La Legge 30 dicembre 2025, n. 199 ha confermato per il 2026 le aliquote già in vigore nel 2025. Dal 2025, inoltre, la percentuale non dipende più dal miglioramento della classe di rischio: le aliquote del 70-80% (fino all’85% nei condomini) legate al passaggio di una o due classi valevano per le spese fino al 2024.
| Anno di pagamento | Abitazione principale (proprietario o titolare di diritto reale) | Altri immobili | Limite di spesa |
|---|---|---|---|
| 2025 | 50% | 36% | 96.000 euro per unità |
| 2026 | 50% | 36% | 96.000 euro per unità |
| 2027 (legislazione vigente) | 36% | 30% | 96.000 euro per unità |
Per le persone fisiche conta la data del bonifico, non quella di inizio o fine lavori. La detrazione si ripartisce in dieci quote annuali di pari importo e si recupera solo nei limiti dell’imposta dovuta ogni anno: la quota che supera l’IRPEF non si recupera né si rimborsa.
Chi può beneficiarne
Il sismabonus spetta ai soggetti che sostengono la spesa e possiedono o detengono l’immobile in base a un titolo idoneo. A differenza del bonus ristrutturazione, riguarda sia i contribuenti IRPEF sia i soggetti IRES, quindi anche le società proprietarie di immobili.
- Proprietari e titolari di diritti reali (usufrutto, uso, abitazione, superficie): possono accedere al 50% se l’immobile è la loro abitazione principale.
- Altri soggetti che sostengono la spesa, ad esempio familiari conviventi o detentori con contratto registrato: detrazione al 36%.
- Condomini: per i lavori sulle parti comuni la detrazione si ripartisce tra i condòmini in base ai millesimi.
- Imprese e professionisti: per immobili strumentali o produttivi, con l’aliquota ordinaria.
Dal 2023 per i nuovi interventi non è più possibile, salvo casi residuali, optare per lo sconto in fattura o la cessione del credito (D.L. 11/2023 e D.L. 39/2024): chi non ha imposta sufficiente da compensare in dieci anni rischia di perdere una parte del beneficio.
Interventi ammessi e immobili interessati
Sono agevolati gli interventi per l’adozione di misure antisismiche sulle parti strutturali degli edifici, comprese le opere per la messa in sicurezza statica. In pratica rientrano, a titolo di esempio:
- consolidamento di murature portanti, cordoli, rinforzo di solai e coperture;
- aperture in muratura con cerchiatura e interventi su travi e pilastri;
- rinforzi con materiali compositi, iniezioni, intonaci armati;
- demolizione e ricostruzione dell’edificio, quando inquadrata come ristrutturazione edilizia.
Tra le spese detraibili rientrano anche la classificazione e verifica sismica dell’immobile, la progettazione, la direzione dei lavori, il collaudo e le opere di finitura strettamente collegate all’intervento strutturale.
L’intervento può essere locale oppure di miglioramento o adeguamento sismico secondo le NTC 2018: la distinzione incide sulla progettazione e sulla procedura al Genio Civile, non sull’aliquota. Per approfondire la classificazione tecnica puoi leggere la nostra guida su intervento locale, miglioramento o adeguamento sismico secondo le NTC 2018 e il commento alla sentenza su interventi locali e autorizzazione sismica.
Sono esclusi gli edifici in zona sismica 4. La classificazione sismica è stabilita dalla Regione e può essere aggiornata: in Abruzzo è stata rivista nel 2024, quindi prima di avviare la pratica conviene verificare la zona del proprio Comune.
Sismabonus acquisti
Spetta all’acquirente di un’unità immobiliare in un edificio situato nelle zone 1, 2 o 3, demolito e ricostruito con riduzione del rischio sismico da un’impresa di costruzione o ristrutturazione che vende l’immobile entro 30 mesi dalla fine dei lavori. Nel 2026 la detrazione è del 50% se l’unità diventa abitazione principale e del 36% negli altri casi, calcolata sul prezzo indicato nell’atto entro 96.000 euro. Il requisito decisivo è a monte: l’asseverazione dell’impresa deve essere stata depositata nei tempi, quindi va chiesta e verificata prima del rogito.
Documenti necessari: la checklist
- Titolo edilizio (CILA, SCIA o permesso di costruire) e verifica dello stato legittimo dell’immobile.
- Progetto strutturale e pratica sismica (deposito o autorizzazione ai sensi degli artt. 93 e 94 del D.P.R. 380/2001).
- Allegato B del D.M. 58/2017: asseverazione del progettista con la classe di rischio prima e dopo l’intervento e l’efficacia delle opere.
- Allegato B-1 del direttore dei lavori e Allegato B-2 del collaudatore statico a fine lavori.
- Fatture intestate a chi detrae e bonifici “parlanti” con causale, codice fiscale del beneficiario e partita IVA dell’impresa.
- Per i condomini: delibera assembleare, tabella di ripartizione e certificazione dell’amministratore.
- Titolo di possesso dell’immobile (atto, contratto registrato) e, per il 50%, prova della destinazione ad abitazione principale.
Procedura passo per passo
- Verifica preliminare: zona sismica del Comune, conformità urbanistica e catastale, capienza IRPEF dei beneficiari negli anni successivi.
- Valutazione della vulnerabilità: il tecnico rileva l’edificio e determina la classe di rischio attuale con il metodo previsto dalle linee guida del D.M. 58/2017.
- Progetto e asseverazione: il progettista strutturale redige il progetto e l’Allegato B, da depositare allo sportello unico insieme al titolo edilizio o comunque entro l’inizio dei lavori.
- Titoli e pratica sismica: presentazione del titolo edilizio e del deposito o della richiesta di autorizzazione sismica all’ufficio competente; in Abruzzo la procedura è gestita per via telematica.
- Esecuzione e pagamenti: tutti i pagamenti con bonifico parlante; conservare fatture e ricevute.
- Fine lavori: deposito degli Allegati B-1 e B-2, collaudo statico ove previsto, aggiornamento catastale se cambia la consistenza.
- Dichiarazione dei redditi: indicazione della spesa e recupero della prima delle dieci quote nell’anno successivo al pagamento.
Errori che fanno perdere il beneficio
- Asseverazione depositata in ritardo. Senza Allegato B entro l’inizio dei lavori la detrazione non spetta. L’Agenzia delle Entrate (Risposta n. 189/2024) ammette la remissione in bonis solo se i requisiti sostanziali c’erano, se si rimedia entro la prima dichiarazione in cui si usa la detrazione e pagando la sanzione minima.
- Immobile in zona 4 o edificio non esistente: in questi casi il sismabonus non è applicabile.
- Pagamenti non tracciabili o bonifici ordinari al posto di quelli dedicati alle detrazioni edilizie.
- Difformità edilizie: le violazioni urbanistiche ed edilizie collegate all’intervento comportano la decadenza dalla detrazione; lo stato legittimo va verificato prima.
- Confondere gli anni: un bonifico pagato il 2 gennaio 2027 segue le aliquote 2027, anche se i lavori sono iniziati nel 2026.
- Sottovalutare l’incapienza: con aliquota al 50% e dieci rate, la quota annua può superare l’IRPEF di un pensionato o di un lavoratore con reddito basso.
Esempio numerico
Esempio puramente indicativo, a legislazione vigente al 22/10/2026. Una famiglia proprietaria di una casa in muratura, abitazione principale in un Comune in zona sismica 2, esegue il consolidamento dei solai, due cerchiature e il rinforzo delle murature. Spesa per opere 60.000 euro, spese tecniche (vulnerabilità, progetto, direzione lavori, collaudo) 8.000 euro: totale 68.000 euro.
| Scenario | Aliquota | Detrazione totale | Quota annua (10 anni) |
|---|---|---|---|
| Tutto pagato nel 2026, abitazione principale | 50% | 34.000 euro | 3.400 euro |
| Tutto pagato nel 2027, abitazione principale | 36% | 24.480 euro | 2.448 euro |
| Tutto pagato nel 2026, seconda casa | 36% | 24.480 euro | 2.448 euro |
| Tutto pagato nel 2027, seconda casa | 30% | 20.400 euro | 2.040 euro |
La differenza tra pagare nel 2026 o nel 2027 sull’abitazione principale vale 9.520 euro. Per recuperarla tutta, però, i contribuenti che detraggono devono avere ogni anno un’IRPEF almeno pari alla quota annua.
Checklist prima, durante e dopo i lavori
Prima dei lavori
- Verificare zona sismica, stato legittimo e titolo di possesso.
- Far eseguire la valutazione della classe di rischio e il progetto strutturale.
- Depositare l’Allegato B con il titolo edilizio, al più tardi entro l’inizio dei lavori.
Durante i lavori
- Pagare solo con bonifico parlante intestato a chi detrarrà la spesa.
- Conservare fatture, SAL e verbali del direttore dei lavori.
Dopo i lavori
- Depositare gli Allegati B-1 e B-2 e il collaudo statico.
- Indicare la spesa nella dichiarazione dei redditi dell’anno successivo e conservare la documentazione per tutto il periodo di controllo.
In conclusione
Il sismabonus 2026 è oggi l’unico incentivo che premia in modo specifico la sicurezza strutturale della casa, con un’aliquota del 50% sull’abitazione principale che, senza una proroga, dal 2027 scenderà al 36%. Se stai valutando un intervento sulla struttura della tua casa, possiamo aiutarti a capire che tipo di intervento serve e quali pratiche richiede: trovi i nostri servizi nella pagina pratiche edilizie a San Salvo e Vasto oppure puoi contattare lo studio. Per chi ha lavori in corso con il vecchio Supersismabonus resta utile la nostra scheda sugli allegati per l’asseverazione tecnica.
Domande frequenti
Quanto si detrae con il sismabonus nel 2026?
Per le spese pagate nel 2026 la detrazione è del 50% se l’immobile è l’abitazione principale di chi ne è proprietario o titolare di un diritto reale, e del 36% negli altri casi, su una spesa massima di 96.000 euro per unità immobiliare, ripartita in dieci quote annuali.
Il sismabonus vale anche per la seconda casa?
Sì, purché l’edificio si trovi nelle zone sismiche 1, 2 o 3. Per la seconda casa l’aliquota è del 36% per le spese pagate nel 2026 e, a legislazione vigente, del 30% per quelle pagate nel 2027.
Serve migliorare la classe di rischio sismico per avere il sismabonus?
No, dal 2025 l’aliquota non dipende più dal numero di classi guadagnate. Resta però obbligatoria l’asseverazione del progettista secondo il D.M. 58/2017, con la classe di rischio prima e dopo l’intervento.
Cosa succede se l’asseverazione sismica viene presentata dopo l’inizio dei lavori?
In linea generale la detrazione non spetta. L’Agenzia delle Entrate ammette la remissione in bonis se i requisiti sostanziali erano presenti, se si rimedia entro la prima dichiarazione in cui si usa la detrazione e pagando la sanzione minima, purché la violazione non sia già stata contestata.
Si può ancora cedere il credito del sismabonus o avere lo sconto in fattura?
Per i nuovi interventi, salvo casi residuali previsti dalla legge, no: dopo il D.L. 11/2023 e il D.L. 39/2024 il sismabonus si usa come detrazione in dichiarazione, in dieci quote annuali.
Cosa cambia per il sismabonus dal 2027?
A legislazione vigente, per le spese pagate nel 2027 l’aliquota scende al 36% per l’abitazione principale e al 30% per gli altri immobili, con lo stesso limite di 96.000 euro. La Legge di bilancio 2027 potrebbe modificare queste percentuali.
Fonti
- Bonus casa 2027: proroga del 50% o taglio al 36% (PMI.it, 14/10/2026)
- Risposta n. 189/2024 – Sismabonus, asseverazione tardiva e remissione in bonis (Agenzia delle Entrate)
- D.M. 28 febbraio 2017, n. 58 – testo coordinato (LavoriPubblici.it)
- Sismabonus e asseverazione del progettista: come e quando inviarla (LavoriPubblici.it, 28/04/2021)
- Bonus edilizi e nuovo TUIR: cosa cambia dal 2027 (LavoriPubblici.it, 22/07/2026)
- Nuovo TUIR – Tabella riepilogativa agevolazioni edilizie (ANCE, luglio 2026)
- Bonus acquisti 2026: casa ristrutturata e sismabonus (Studio notarile Fiorentino, 17/10/2026)
Ing. Marco Sabatini
Ingegnere civile e ambientale, iscritto all’Ordine degli Ingegneri della Provincia di Chieti
Titolare dello Studio Tecnico Sabatini di San Salvo (CH), si occupa ogni giorno di pratiche edilizie (CILA, SCIA, permessi di costruire, sanatorie), coordinamento della sicurezza nei cantieri (CSP e CSE ai sensi del D.Lgs. 81/2008), certificazione energetica APE, impianti fotovoltaici e pratiche catastali tra Vasto, San Salvo e la provincia di Chieti. Sul portale scrive di normativa, sentenze e tecnologie per l’edilizia partendo dai casi reali dello studio: ogni articolo è verificato sulle fonti ufficiali e riporta i riferimenti normativi.
Lascia un commento